Der Gesetzentwurf des ungarischen Finanzministeriums zur Einführung einer Vermögensteuer wurde in die öffentliche Konsultation gegeben. Demnach könnte – im Einklang mit früheren Ankündigungen – bereits auf Basis der zum 31. Dezember 2026 bestehenden Vermögenslage eine Steuerpflicht entstehen. Der ungarische Vermögensteuerentwurf sieht vor, dass sich die Steuerpflicht auf das gesamte in- und ausländische Vermögen von in Ungarn ansässigen natürlichen Personen und Vermögensverwaltungsstrukturen sowie auf ungarische Vermögenswerte von nicht ansässigen Personen und Vermögensverwaltungssubjekten erstreckt. Nach vorläufigen Berechnungen der ungarischen Regierung könnte die geplante Vermögensteuer dem Staatshaushalt bis zu 800 Milliarden HUF einbringen.
Wen könnte die Steuer betreffen und wie hoch fällt die ungarische Vermögensteuer aus?
Nach dem Gesetzentwurf dürfte die ungarische Vermögensteuer in erster Linie natürliche Personen und Vermögensverwaltungssubjekte mit erheblichem steuerpflichtigem Nettovermögen betreffen.
- Betroffene Steuerpflichtige: Natürliche Personen und Vermögensverwaltungssubjekte
- Schwellenwert: Steuerpflichtiges Nettovermögen von über 1 Milliarde HUF
- Steuersatz: 1%; für den 100 Milliarden HUF übersteigenden Teil der Bemessungsgrundlage 1,5%
- Geschätzte Anzahl der Betroffenen: 15.000 natürliche Personen + 2.000 Vermögensverwaltungssubjekte
Bei einer in Ungarn ansässigen natürlichen Person ist die Steuerbemessungsgrundlage vereinfacht gesagt der Teil, der nach Abzug der ordnungsgemäß nachgewiesenen und gesetzlich abzugsfähigen Verbindlichkeiten vom berechneten Wert der steuerpflichtigen Vermögenswerte 1 Milliarde HUF übersteigt. Die Vermögenslage soll grundsätzlich zum 31. Dezember eines jeden Jahres in Ungarn ermittelt werden. Die Frist für die Abgabe der Steuererklärung und die Steuerzahlung wäre der 31. August des auf das Steuerjahr folgenden Jahres.
Wie sind Unternehmensbeteiligungen für Zwecke der ungarischen Vermögensteuer zu bewerten?
Börsennotierte Gesellschaften
Bei Anteilen an börsennotierten oder regelmäßig außerbörslich gehandelten Gesellschaften sieht der ungarische Vermögensteuerentwurf grundsätzlich eine Bewertung auf Basis von Marktpreisen vor.
Nicht börsennotierte Gesellschaften
Bei nicht börsennotierten Gesellschaften würde der ungarische Vermögensteuerentwurf eine komplexe Berechnungsmethode einführen, die Eigenkapital und Ertragskraft miteinander verbindet. Demnach fließt das Eigenkapital mit einem Drittel und der die Ertragskraft widerspiegelnde Ertragswert mit zwei Dritteln in den berechneten Wert der Beteiligung ein. Letzterer ist grundsätzlich aus dem durchschnittlichen Nachsteuergewinn der letzten drei abgeschlossenen Geschäftsjahre mit einer Kapitalisierungsrate von 15% zu ermitteln. Die Berechnungslogik veranschaulichen die folgenden zwei Beispiele:
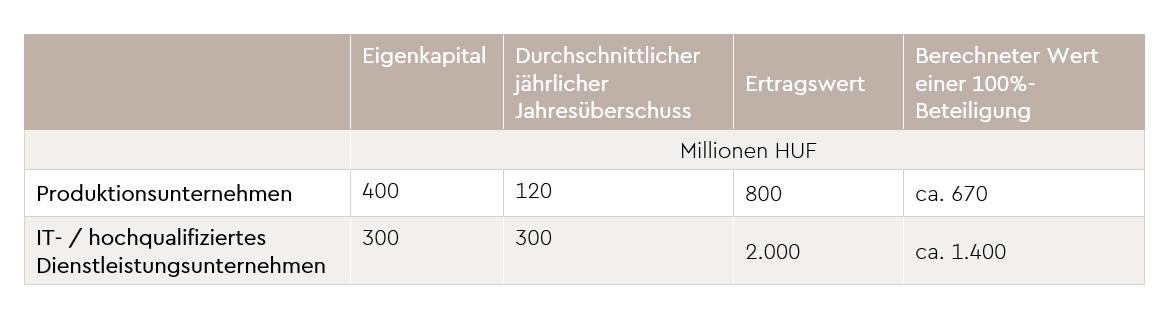
Die Beispiele zeigen deutlich, dass bei der Bewertung nach dem ungarischen Vermögensteuerentwurf weder die Bilanzsumme noch das Eigenkapital allein der maßgebliche Faktor ist: Eine nachhaltige Ertragskraft kann einen weitaus größeren Einfluss auf den berechneten Wert der Beteiligung für Vermögensteuerzwecke haben. Bei ungarischen Unternehmen mit einem Eigenkapital von über 500 Millionen HUF müssen zudem stille Reserven als zusätzliche Korrektur berücksichtigt werden, wie z. B. positive Differenzen zwischen Markt- und Buchwert von Immobilien, Beteiligungen oder Wertpapieren.
Holdinggesellschaften
Bei Holdinggesellschaften wendet der ungarische Gesetzentwurf eine vereinfachte Bewertungsmethodik an. Wenn mindestens 90% der Vermögenswerte aus Beteiligungen bestehen, muss der Ertragswert nicht gesondert berücksichtigt werden; der berechnete Wert der Beteiligung entspricht dann grundsätzlich dem auf den Eigentumsanteil entfallenden Eigenkapital. Bei einer Holding mit 1,2 Milliarden HUF korrigiertem Eigenkapital, die zu 100% von einer Privatperson gehalten wird, läge der Wert der Beteiligung ebenfalls bei 1,2 Milliarden HUF. Wichtig ist jedoch, dass bei einem Eigenkapital von über 500 Millionen HUF auch hier eine Hinzurechnung stiller Reserven vorgeschrieben sein kann, sodass der tatsächliche steuerliche Wert höher ausfallen kann.
Bewertung von Immobilien im Rahmen der ungarischen Vermögensteuer
Immobilien in Ungarn
Für ungarische Inlandsimmobilien legt der Entwurf eine verbindliche Rangfolge der Bewertungsmethoden fest:
- Zunächst ist vom Transaktionswert der letzten 12 Monate für die Immobilie auszugehen,
- in Ermangelung dessen vom indexierten Betrag eines bis zu zehn Jahre zurückliegenden früheren Transaktionswerts,
- danach vom Wert des landesweiten Massenbewertungsmodells der ungarischen Steuerbehörde,
- schließlich kann ein Verkehrswertgutachten eines Experten herangezogen werden.
In bestimmten Fällen kann das Sachverständigengutachten eine vorrangige Methode ersetzen. Bei Wohnimmobilien basiert die Indexierung auf dem MNB-Wohnimmobilienpreisindex, bei Agrarland auf den KSH-Daten zu Agrarlandpreisen.
Ausländische Immobilien
Nach dem ungarischen Vermögensteuerentwurf fallen auch Auslandsimmobilien von in Ungarn ansässigen Personen unter die neue Steuer. Hier ist jedoch vom Transaktions- oder behördlichen Wert bei Erwerb auszugehen, der in den Folgejahren nach Wahl des Steuerpflichtigen um jährlich 3% oder anhand des offiziellen Immobilienpreisindex des Belegenheitsstaates angepasst wird. Lässt sich der Anschaffungswert nicht ermitteln, greift ein Katasterwert, ein sonstiger amtlicher Wert oder ein unabhängiges Gutachten. Zudem ist stets das jeweilige Doppelbesteuerungsabkommen (DBA) gesondert zu prüfen, sofern sich dessen sachlicher Geltungsbereich auf die Vermögensteuer erstreckt.
Bewertung sonstiger Vermögensgegenstände
Bei beweglichen und sonstigen Vermögensgegenständen geht der ungarische Entwurf grundsätzlich vom gemeinen Wert (Verkehrswert) am letzten Tag des Steuerjahres aus. Bewegliche Wirtschaftsgüter des täglichen Gebrauchs müssen in der Regel nicht erfasst werden, ausgenommen sind jedoch unter anderem:
- Kunstgegenstände, Sammlungen und Schmuck mit einem Einzelwert von über 3 Millionen HUF,
- sowie Fahrzeuge mit einem Wert von über 10 Millionen HUF.
Zur Wertermittlung dienen primär aktuelle Transaktionspreise, nachrangig vergleichbare Markt- oder Auktionsdaten und letztlich Versicherungs- oder Gutachtenwerte.
Für Finanzanlagen in Ungarn gelten Sondervorschriften. Dazu zählen unter anderem:
- Bankkonten und Bankeinlagen zum Jahressaldo,
- Anlagedelmetalle zum internationalen Referenzpreis,
- Krypto-Assets zum Marktkurs am Jahresende,
- Forderungen zum Nominalwert.
Ausländische Arbeitnehmer: Die Fünfjahresregel ist keine pauschale Befreiung in Ungarn
Der ungarische Vermögensteuerentwurf enthält eine Sonderregelung für bestimmte in Ungarn tätige Ausländer (Expat-Arbeitnehmer). Personen ohne ungarische Staatsbürgerschaft gelten fünf Jahre lang nicht als in Ungarn ansässig für Zwecke der Vermögensteuer, wenn sie von einem nicht in Ungarn registrierten ausländischen Arbeitgeber im Rahmen einer:
- Entsendung,
- Abordnung / Versetzung oder
- Arbeitnehmerüberlassung
beschäftigt werden. Bei Personen, die bei Inkrafttreten bereits in dieser Form in Ungarn tätig sind, beginnt die Fünfjahresfrist mit dem Inkrafttreten des ungarischen Gesetzes.
Es ist jedoch zu beachten, dass diese Ausnahme keine vollständige Steuerbefreiung darstellt. Als nicht ansässige Personen können diese Arbeitnehmer für ungarische Immobilien oder Beteiligungen an ungarischen Gesellschaften weiterhin steuerpflichtig sein. Eine gesonderte Prüfung erfordern zudem:
- Führungskräfte mit einem Arbeitsvertrag bei einer ungarischen Tochtergesellschaft,
- Doppelstaatsbürger,
- zwischenzeitliche Änderungen in der Entsendestruktur,
- und das jeweils anzuwendende Doppelbesteuerungsabkommen.
Worauf sollte man sich in Ungarn bereits jetzt einstellen?
Der ungarische Entwurf sieht eine kurze Vorbereitungszeit vor: Bei einem Inkrafttreten am 15. Dezember 2026 wäre bereits der Vermögensstand zum 31. Dezember 2026 der erste Stichtag. Die Aufgabe besteht daher nicht nur in einer einfachen Auflistung der Vermögenswerte. Für Unternehmensinhaber sind Bilanz- und Bewertungsdaten erforderlich, für Auslandsvermögen belastbare Nachweise, für Expats Ansässigkeitsanalysen und für größere Immobilien gegebenenfalls Verkehrswertgutachten. Zudem können auf ungarische Gesellschaften mit mehr als 500 Millionen HUF Eigenkapital Meldepflichten bezüglich stiller Reserven zukommen.
Es empfiehlt sich daher bereits im Vorfeld zu prüfen:
- welche Vermögenswerte der Betroffenen unter die ungarische Steuerpflicht fallen könnten,
- welche Bewertungs- und Dokumentationspflichten damit verbunden sind,
- und ob alle erforderlichen Ausgangsdaten vorliegen.
Da die Vorschriften derzeit als Entwurf vorliegen, bleibt abzuwarten, was im finalen Gesetzestext verankert wird. Klar ist jedoch bereits, dass die Einführung der Vermögensteuer in Ungarn eine gründliche Vorbereitung seitens der Privatpersonen, ihrer Unternehmen, von Vermögensverwaltungsstrukturen und externen Gutachtern erfordert.
Für potenzielle Steuerpflichtige der geplanten ungarischen Vermögensteuer ist eine vorausschauende Vorbereitung und die strategische Überprüfung der Vermögensstruktur bereits jetzt geboten. Die Steuerexperten von WTS Klient Ungarn verfügen über umfangreiche Erfahrung bei der Besteuerung von Beteiligungen und Immobilien sowie bei Steuerfragen internationaler Mitarbeiter. Neben der präzisen Berechnung potenzieller Steuerpflichten stehen wir Ihnen unter Berücksichtigung von Optimierungspotenzialen gern beratend zur Seite!
Dieser Artikel dient nur der allgemeinen Information und ist nicht geeignet, eine Beratung im Einzelfall zu ersetzen.