Társadalmi egyeztetésre került a Pénzügyminisztérium vagyonadó-tervezete, amely alapján – a korábbi kommunikációnak megfelelően – már a 2026. december 31-én fennálló vagyoni helyzet után is keletkezhet adófizetési kötelezettség. A tervezet szerint az adókötelezettség a belföldi illetőségű magánszemélyek és vagyonkezelési struktúrák teljes belföldi és külföldi vagyonára, valamint a külföldi illetőségű magánszemélyek és vagyonkezelési adóalanyok magyar kötődésű vagyonelemeire terjedne ki. Az előzetes kormányzati számítások szerint a vagyonadó akár 800 milliárd forint bevételt is hozhat az államkasszának.
Kiket érinthet és mekkora lehet a vagyonadó?
A tervezet alapján a vagyonadó elsősorban a jelentős nettó vagyonnal rendelkező magánszemélyeket és vagyonkezelési adóalanyokat érintheti.
- Érintettek: Magánszemélyek és vagyonkezelési adóalanyok
- Küszöb: 1 milliárd forint feletti nettó adóköteles vagyon
- Adómérték: 1%; 100 milliárd forint feletti adóalaprészre 1,5%
- Érintett adóalanyok becsült száma: 15 000 magánszemély + 2 000 vagyonkezelési adóalany
Belföldi illetőségű magánszemélynél az adóalap leegyszerűsítve az adóköteles vagyonelemek számított értékének és a törvény szerint levonható, megfelelően igazolt tartozásoknak a különbözetéből az 1 milliárd forintot meghaladó rész. A vagyonállapotot főszabály szerint minden év december 31-én kellene vizsgálni. A bevallás és a fizetés határideje a tárgyévet követő év augusztus 31. lenne.
Hogyan kell értékelni a társasági részesedéseket a vagyonadó szempontjából?
Tőzsdén jegyzett társaságok
A tőzsdén jegyzett vagy tőzsdén kívüli forgalomban rendszeresen kereskedett társasági részesedések esetében a tervezet alapvetően piaci árfolyamokon alapuló értékelést alkalmazna.
Nem tőzsdei társaságok Nem tőzsdei társaságok esetében a vagyonadó-tervezet összetett, a saját tőkét és a jövedelemtermelő képességet ötvöző számítási módszert vezetne be. Eszerint a részesedés számított értékében egyharmados súllyal jelenik meg a saját tőke, kétharmados súllyal pedig a társaság jövedelemtermelő képességét tükröző hozamérték. Utóbbit főszabály szerint az utolsó három lezárt üzleti év átlagos adózott eredményéből, 15%-os tőkésítési rátával kell meghatározni. A számítási logikát az alábbi két példán keresztül szemléltetjük:
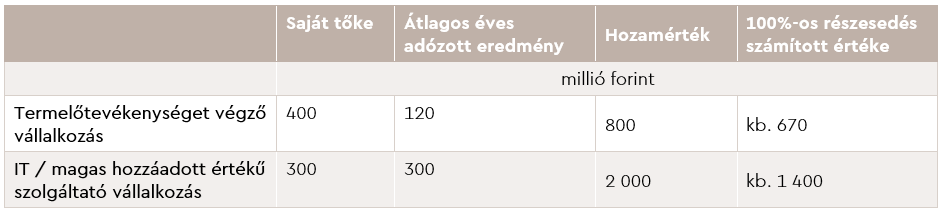
A példák jól mutatják, hogy a vagyonadó-tervezet szerinti értékelés során nem önmagában a vállalkozás mérlegfőösszege vagy saját tőkéje a meghatározó tényező: a tartós jövedelemtermelő képesség akár lényegesen nagyobb hatással lehet a tulajdonosi részesedés vagyonadó szempontjából számított értékére. Az 500 millió forintot meghaladó saját tőkéjű társaságoknál ráadásul további korrekcióként a rejtett tartalékokat is figyelembe kell venni. Ilyenek például az ingatlanok, részesedések vagy az értékpapírok piaci értéke és könyv szerinti értéke közötti pozitív különbözet.
Holdingtársaságok
Egy holdingtársaság esetében a tervezet egyszerűbb értékelési logikát alkalmazna. Ha a társaság eszközeinek legalább 90%-át társasági részesedések teszik ki, akkor a hozamértéket nem kell külön figyelembe venni; a részesedés számított értéke főszabály szerint a saját tőke tulajdoni hányadra jutó összege lenne. Így például egy 1,2 milliárd forint korrigált saját tőkével rendelkező, 100%-ban magánszemély tulajdonában álló holding részesedésének számított értéke szintén 1,2 milliárd forint lenne. Fontos ugyanakkor, hogy 500 millió forintot meghaladó saját tőke esetén a vagyonadó-tervezet a saját tőke rejtett tartalékokkal történő növelését is előírhatja, ezért a tényleges érték, amelyet a vagyonadó szempontjából figyelembe kell venni, ennél magasabb is lehet.
Ingatlanok értékelése a vagyonadóban
Belföldi ingatlan
Belföldi ingatlannál a tervezet kötött sorrendet állít fel az értékelési módszerek között:
- Elsőként az ingatlanra vonatkozó 12 hónapon belüli ügyleti értékből kell kiindulni,
- ennek hiányában legfeljebb tízéves korábbi ügyleti érték indexált összege,
- majd a NAV országos tömeges ingatlanértékelési modelljének értéke,
- végül szakértői forgalmi érték jöhet szóba.
Bizonyos esetekben a szakértő értékelése helyettesítheti a rangsorban megelőző értékelési módszert. Lakásoknál az indexálás az MNB lakásárindexére, termőföldnél a KSH termőföldár-adataira épülne.
Külföldi ingatlan
A vagyonadó-tervezet szerint az új adó hatálya alá esne a belföldi illetőségű magánszemély külföldi ingatlana is. Ennél a vagyonelemnél azonban a szerzéskori ügyleti vagy hatósági értékből kellene kiindulni, amelyet a későbbi években az adóalany választása szerint évi 3%-kal vagy az ingatlan fekvése szerinti állam hivatalos ingatlanárindexével kell módosítani. Ha a szerzéskori érték nem állapítható meg, külföldi kataszteri vagy más hivatalos érték, végső esetben független szakértői értékelés alkalmazható. A kettős adóztatási egyezményt minden esetben külön is vizsgálni kell, ha annak tárgyi hatálya a vagyonadóra kiterjed.
Egyéb vagyontárgyak értékelése
Az ingó és egyéb vagyontárgyaknál a tervezet főszabály szerint a tárgyév utolsó napján fennálló szokásos piaci értékből indul ki. A mindennapi használatot szolgáló ingóságokat ugyanakkor jellemzően nem kell figyelembe venni, kivéve például:
- a 3 millió forintot meghaladó egyedi értékű műtárgyakat, gyűjteményeket és ékszereket,
- valamint a 10 millió forint feletti járműveket.
Az érték meghatározásánál elsődlegesen friss ügyleti ár, ennek hiányában összehasonlítható piaci vagy árverési adatok, végső soron biztosítási vagy szakértői érték használható.
A pénzügyi vagyonelemekre külön szabályok vonatkoznak. Ezek közül például:
- bankszámla és -betét év végi egyenlegen,
- a befektetési nemesfém nemzetközi referenciáron,
- a kriptoeszköz év végi piaci árfolyamon,
- a követelés tőkeértéken
kerülhet be az adóalapba.
Külföldi munkavállalók: az ötéves szabály nem általános mentesség
A tervezet külön szabályt tartalmaz egyes Magyarországon dolgozó külföldiekre, vagyis expat munkavállalókra. A magyar állampolgársággal nem rendelkező személy öt évig nem minősülne a vagyonadó alkalmazásában belföldi illetőségűnek, ha Magyarországon nyilvántartásba nem vett külföldi munkáltató
- kiküldetés,
- kirendelés vagy
- munkaerő-kölcsönzés
keretében foglalkoztatja. A hatálybalépéskor már ilyen formában Magyarországon dolgozóknál az ötéves időszak a vagyonadó-tervezet szerint a törvény hatálybalépésétől indulna.
Fontos tudni azonban, hogy a külföldi munkavállalókra vonatkozó vagyonadó-mentesség nem teljeskörű adómentességet jelent. Az érintett munkavállaló külföldi illetőségűként továbbra is adózhat például magyar ingatlan vagy magyar társasági részesedés után. Külön vizsgálatot igényelhetnek továbbá:
- a magyar leányvállalattal munkaviszonyban álló vezetők,
- a kettős állampolgárok,
- a kiküldetési struktúra időközi változása
- és az alkalmazandó adóegyezmény.
Mire érdemes már most figyelni?
A tervezet rövid felkészülési idővel számol: a 2026. december 15-i hatálybalépés mellett már a december 31-i vagyonállapot lenne az első mérési pont. A feladat ezért nem pusztán egy vagyonlista összeállítása. Cégtulajdonosoknál beszámoló- és értékelési adatokra, külföldi vagyonnál megfelelő dokumentációra, expatoknál illetőségi elemzésre, nagyobb ingatlanoknál pedig akár szakértői értékelésre is szükség lehet. Az 500 millió forint feletti saját tőkéjű magyar társaságokra ráadásul tulajdonosi adatszolgáltatási teher is hárulhat a rejtett tartalékok kapcsán.
A tervezet alapján ezért már a hatálybalépést megelőző időszakban érdemes lehet áttekinteni, hogy:
- az érintetteknél mely vagyonelemek kerülhetnek az adó hatálya alá,
- ezekhez milyen értékelési és dokumentációs kötelezettség kapcsolódhat,
- és rendelkezésre állnak-e a szükséges adatok.
Mivel a szabályok jelenleg még tervezetként ismertek, kérdés, hogy mi kerül majd bele a végleges jogszabályba. Az azonban már most látszik, hogy a vagyonadó bevezetése nemcsak a magánszemélyek, hanem a tulajdonukban álló társaságok, vagyonkezelési struktúrák és egyes esetekben külső értékelők oldalán is felkészülést igényel.
A tervezett vagyonadó lehetséges alanyai számára már most indokolt a tudatos felkészülés és a vagyonstruktúrák stratégiai átgondolása. A WTS Klient adószakértői mind a társasági részesedések, mind az ingatlanok adózása kapcsán jelentős tapasztalattal rendelkeznek, továbbá külföldi munkavállalók adózási ügyeiben is jártasak. A vagyonadó-fizetési kötelezettségek kalkulációja mellett az adó optimalizálását is figyelembe véve készséggel állnak a rendelkezésére a felkészülésben és a szükséges lépések megtervezésében!
Jelen cikkünk kizárólag az általános tájékoztatást szolgálja és nem tekinthető tanácsadásnak.